 مرکز تهاتر تهاتر

شاید این مطالب برایتان مفید باشد


در معاملات فرامرزی، همیشه تمام هزینهها به بهای کالا و حملونقل محدود نمیشود. یک شرکت ممکن است برای خرید نمونه محصول، تمدید نرمافزار حسابداری، پرداخت هزینه یک پلتفرم تخصصی یا رزرو خدمات سفر به درگاه خارجی نیاز داشته باشد. در چنین موقعیتی، اصطلاح «کردیت کارت» زیاد شنیده میشود؛ اما هر کارتی که نشان Visa یا Mastercard دارد، لزوماً اعتبار بانکی در اختیار دارنده نمیگذارد. برخی کارتها به موجودی حساب متصلاند و برخی با مبلغی کار میکنند که از قبل شارژ شده است. تفاوت این مدلها بر شیوه تسویه، هزینهها و امکان استفاده اثر میگذارد. بنابراین پیش از خرید کردیت کارت باید روشن کنید به اعتبار واقعی نیاز دارید یا صرفاً ابزاری برای پرداخت با موجودی ارزی. شناخت نوع کارت و محدودیتهای صادرکننده، از انتخاب اشتباه و هزینههای پیشبینینشده جلوگیری میکند.
کردیت کارت چیست و چه تفاوتی با کارتهای بینالمللی دارد؟
Credit Card یا کارت اعتباری، ابزاری است که بانک یا مؤسسه مالی صادرکننده از طریق آن یک خط اعتبار با سقف مشخص در اختیار دارنده قرار میدهد. دارنده کارت میتواند تا سقف تعیینشده خرید کند و سپس بدهی را طبق صورتحساب و مهلت بازپرداخت تسویه کند. اگر تمام مبلغ در موعد مقرر پرداخت نشود، ممکن است بهره یا هزینه دیرکرد به مانده بدهی اضافه شود. نرخ بهره، سقف اعتبار، تاریخ سررسید، حداقل مبلغ پرداخت و کارمزدها باید در قرارداد کارت مشخص باشند. در نتیجه، کردیت کارت واقعی نوعی امکان استفاده از اعتبار است، نه صرفاً وسیلهای برای انتقال پول.
Debit Card یا کارت دبیت معمولاً به حساب بانکی متصل است و مبلغ خرید از موجودی همان حساب کسر میشود. در مقابل، Prepaid Card یا کارت پیشپرداختی با پولی کار میکند که پیش از خرید روی کارت قرار گرفته است. بعضی کارتهای پیشپرداختی قابل شارژ مجددند و برخی فقط تا زمان مصرف موجودی اولیه کار میکنند. در حالت معمول، کارت دبیت و پیشپرداختی به دارنده اعتبار قرضی نمیدهند؛ بنابراین اگر به خرید اعتباری و بازپرداخت در آینده نیاز دارید، نباید این کارتها را معادل کردیت کارت در نظر بگیرید. راهنمای نهاد حمایت از مصرفکننده مالی آمریکا درباره تفاوت کارتهای اعتباری، دبیت و پیشپرداختی این تمایز را توضیح میدهد.
Visa و Mastercard نیز شبکههای پرداخت بینالمللیاند؛ یعنی زیرساختی برای انتقال درخواست پرداخت میان فروشنده، بانک پذیرنده و مؤسسه مالی صادرکننده فراهم میکنند. این دو نام را نباید با بانک صادرکننده اشتباه گرفت. صادرکننده است که درباره نوع کارت، سقف مصرف، کارمزد، ارز پایه، احراز هویت و شرایط بازپرداخت تصمیم میگیرد. به همین دلیل، دو کارت با نشان یکسان ممکن است از نظر امکانات و محدودیتها تفاوت داشته باشند. برای آشنایی با نقش بانک صادرکننده و مراحل پردازش خرید، میتوانید راهنمای ویزا درباره عملکرد کارت اعتباری و پردازش تراکنش را ببینید.
کارت بینالمللی در تجارت و معاملات چه کاربردی دارد؟
کارت بینالمللی میتواند برای پرداخت هزینههایی به کار رود که فروشنده یا ارائهدهنده خدمت، پرداخت کارتی را میپذیرد؛ از جمله خرید نمونه کالا، تهیه ابزار تخصصی، تمدید نرمافزارهای مدیریت پروژه و حسابداری، ثبتنام در سرویسهای آموزشی، پرداخت هزینه دامنه و میزبانی وب یا رزرو خدمات سفر. برای کسبوکارهای کوچک و متوسط، این روش ممکن است در پرداختهای محدود و تکرارشونده کاربرد داشته باشد؛ بهویژه زمانی که مبلغ فاکتور پایین است و فروشنده درگاه کارت را فعال کرده است.
بااینحال، کارت بانکی جایگزین همه روشهای تسویه تجاری نیست. در خرید عمده، پرداخت فاکتورهای بزرگ یا قراردادهای میان شرکتها، شیوه پرداخت باید با مبلغ معامله، مفاد قرارداد، کشور طرف مقابل و مقررات بانکی مرتبط تناسب داشته باشد. در برخی معاملات، حواله بانکی، اعتبار اسنادی یا روش قراردادی دیگری مناسبتر است. پیش از تهیه کارت، از فروشنده بپرسید آیا پرداخت کارتی را برای آن سفارش میپذیرد و آیا محدودیتی برای کشور صادرکننده یا نوع کارت دارد.

این تمایز در معاملات تهاتری نیز اهمیت دارد. تهاتر بر پایه توافق طرفین برای تسویه تعهدات متقابل شکل میگیرد؛ برای مثال، یک طرف کالا یا خدمت ارائه میکند و در برابر آن کالا یا خدمت دیگری دریافت میکند. کارت اعتباری بهخودیخود ابزار تهاتر نیست، اما ممکن است برای پرداخت هزینههای جانبی معامله، خرید خدمات آنلاین یا تأمین ملزومات پروژه استفاده شود. در ادبیات تجارت بینالملل، مفهوم Countertrade به مبادله کالاها یا خدمات بر مبنای معامله متقابل اشاره دارد؛ تعریف کوتاه آن در واژهنامه اصطلاحات اداره تجارت بینالملل آمریکا آمده است. تفکیک پرداخت کارتی از اصل تعهد تهاتری، ثبت مالی و قراردادی معامله را شفافتر میکند.
کارت فیزیکی بهتر است یا کارت مجازی؟
کارت فیزیکی به شکل کارت قابل لمس صادر میشود و بسته به امکانات محصول میتواند برای خرید اینترنتی، پرداخت حضوری یا برداشت از خودپرداز کاربرد داشته باشد. فعال بودن هر قابلیت باید در شرایط صادرکننده تأیید شود؛ داشتن کارت پلاستیکی بهتنهایی به معنای امکان استفاده از همه خدمات نیست. کارت مجازی بهصورت دیجیتال ارائه میشود و اطلاعاتی مانند شماره کارت، تاریخ انقضا و کد امنیتی دارد. کاربرد رایج آن پرداخت آنلاین است و معمولاً برای استفاده در دستگاه کارتخوان یا برداشت نقدی طراحی نشده است.
نکته مهم این است که فیزیکی یا مجازی بودن، شکل ارائه کارت را توصیف میکند؛ درحالیکه اعتباری، دبیت یا پیشپرداختی بودن به منبع تأمین پول مربوط است. بنابراین ممکن است یک کارت مجازی پیشپرداختی باشد یا یک کارت فیزیکی به حساب بانکی متصل شود. برای انتخاب، ابتدا نوع پرداخت خود را مشخص کنید. اگر فقط هزینه سرویسهای آنلاین را میپردازید، کارت مجازی میتواند گزینهای برای بررسی باشد؛ اما برای پرداخت حضوری در سفر یا استفاده از خودپرداز، باید قابلیتهای کارت فیزیکی را بسنجید. در وبسایت ارزیکو، دسته کارتهای بینالمللی شامل گروههای Visa، MasterCard و کارت مجازی معرفی شده است؛ جزئیات هر محصول را باید جداگانه بررسی کرد.
پیش از خرید کردیت کارت چه هزینهها و محدودیتهایی را بررسی کنیم؟
نخست، نوع دقیق کارت و نام صادرکننده را مشخص کنید. اگر به اعتبار بانکی واقعی نیاز دارید، باید سقف اعتبار، نرخ بهره، دوره صورتحساب، تاریخ سررسید و جریمه دیرکرد روشن باشد. اگر محصول از نوع پیشپرداختی است، باید بدانید چه مقدار موجودی میتوان روی آن نگه داشت، آیا شارژ مجدد ممکن است و مانده وجه هنگام انقضا یا بستن حساب چه وضعیتی دارد. توضیح شفاهی فروشنده کافی نیست؛ مشخصات باید در شرایط محصول یا قرارداد قابل بررسی باشد.
دوم، هزینه نهایی را محاسبه کنید. هزینه صدور، نگهداری، شارژ مجدد، تبدیل ارز، تراکنش خارجی، برداشت از خودپرداز و جایگزینی کارت مفقودشده ممکن است جداگانه دریافت شوند. اگر کارت اعتباری واقعی است، بهره خرید، هزینه برداشت نقدی و جریمه دیرکرد نیز اهمیت دارد. اگر خرید شما به ارزی غیر از ارز پایه کارت انجام شود، ممکن است تبدیل ارز صورت بگیرد و نرخ یا کارمزد آن مبلغ نهایی را تغییر دهد. مقایسه صرف قیمت اولیه کارت تصویر کاملی از هزینه استفاده ارائه نمیکند.
سوم، پذیرش کارت را در مقصد بررسی کنید. بعضی فروشگاهها یا پلتفرمها ممکن است کارتهای پیشپرداختی را نپذیرند، کشور صادرکننده را کنترل کنند یا برای نشانی صورتحساب شرایط مشخصی داشته باشند. برای اشتراکهای ماهانه، از صادرکننده بپرسید آیا پرداخت تکرارشونده و برداشت خودکار پشتیبانی میشود. در رزرو هتل یا خدمات سفر نیز ممکن است مبلغی بهصورت موقت مسدود شود؛ بنابراین باید از سقف و موجودی قابل استفاده کارت اطلاع داشته باشید.
چهارم، شرایط احراز هویت و استفاده را بخوانید. مدارک موردنیاز، کشورهای مجاز، سقف تراکنش، روش مسدودسازی کارت در صورت مفقودی و روند اعتراض به تراکنش ناموفق باید پیش از سفارش روشن باشند. کاربران ایرانی نیز باید محدودیتهای صادرکننده و مقررات قابل اعمال را بررسی کنند و از ارائه اطلاعات هویتی نادرست یا استفاده برخلاف شرایط سرویس خودداری کنند. در زمان پرداخت، مبلغ و ارز نهایی را کنترل کنید، اطلاعات کارت را فقط در درگاه رسمی وارد کنید و رسید تراکنش را نگه دارید.
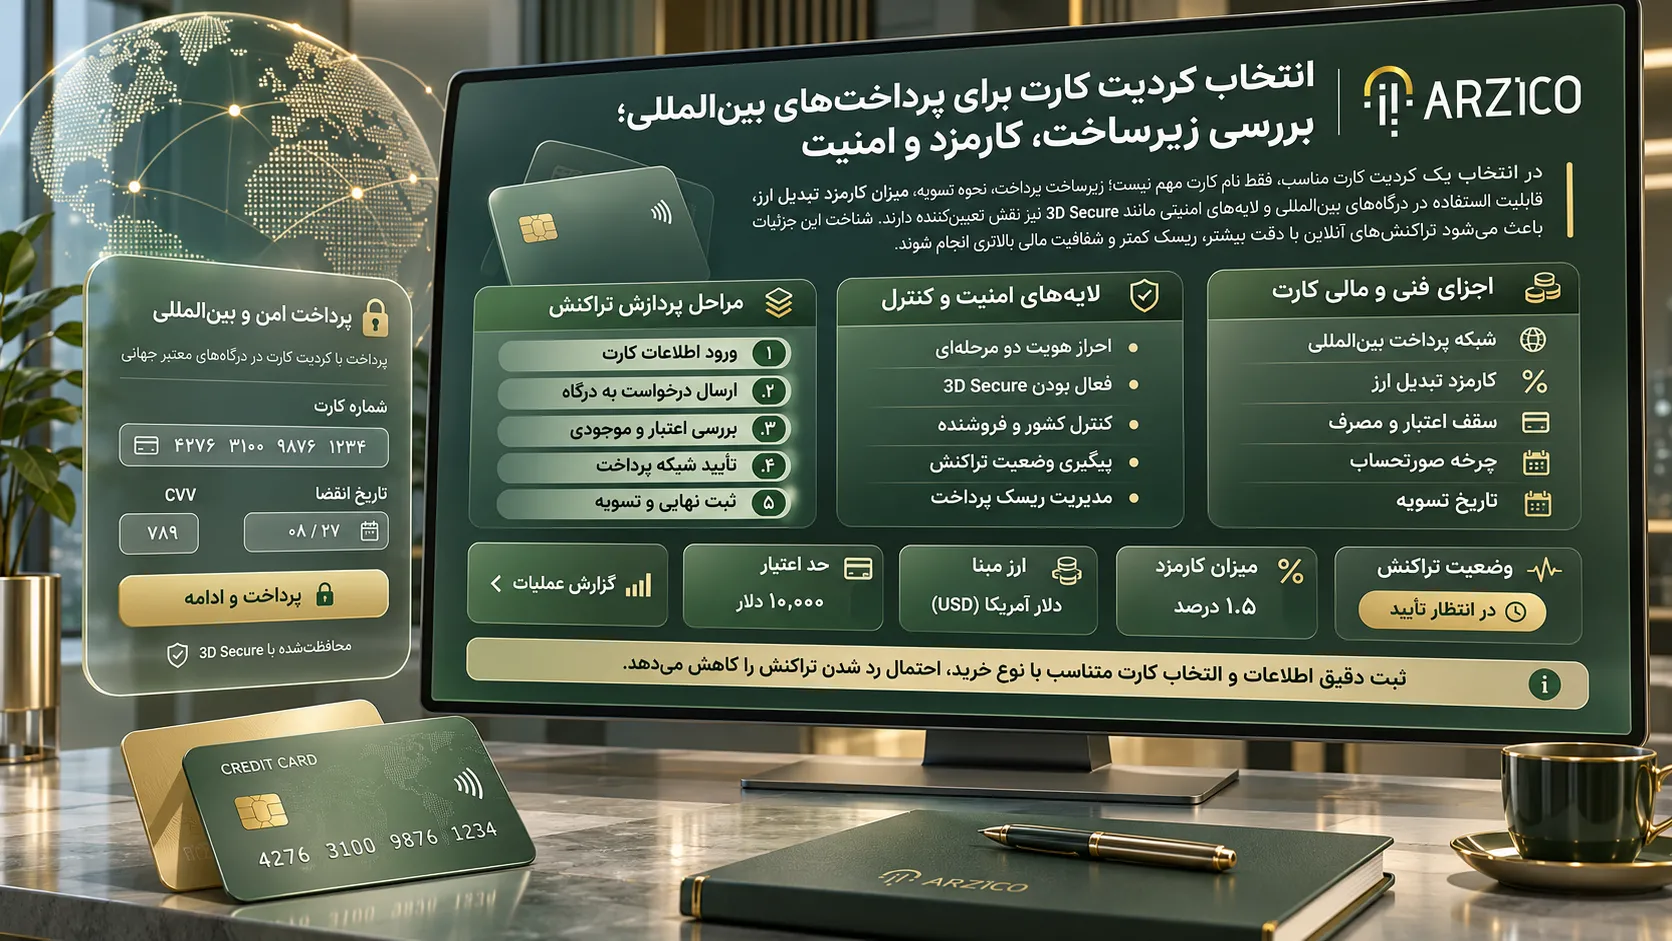
اگر پرداخت رد شد، چه عواملی را بررسی کنیم؟
رد شدن تراکنش همیشه به معنای خراب بودن کارت نیست. کمبود موجودی یا اعتبار، عبور از سقف مجاز، انقضای کارت، مغایرت نشانی صورتحساب، محدودیت کشور صادرکننده یا سیاستهای ضدتقلب پذیرنده میتوانند باعث رد پرداخت شوند. ابتدا پیام خطا و وضعیت تراکنش را بررسی کنید و سپس از مسیر رسمی با صادرکننده یا فروشگاه تماس بگیرید. از وارد کردن پیاپی اطلاعات کارت بدون شناخت علت خطا خودداری کنید؛ این کار ممکن است کنترلهای امنیتی بیشتری را فعال کند.
در پرداختهای تجاری، رسید و مستندات سفارش را نیز نگه دارید. اگر مبلغ از کارت کسر شده اما سفارش تکمیل نشده است، شماره پیگیری، زمان تراکنش، مبلغ و مکاتبات با فروشنده را ثبت کنید. از ارائهدهنده کارت بپرسید تراکنش در وضعیت معلق قرار دارد یا نهایی شده و بازگشت وجه در چه بازهای انجام میشود. این اطلاعات برای تطبیق صورتحساب و ثبت هزینه در دفاتر مالی کسبوکار هم اهمیت دارد.
بررسی خدمات کارت بینالمللی ارزیکو
پس از مشخص شدن نوع پرداخت، میتوان مشخصات خدمات و محصولات موجود را با نیاز معامله تطبیق داد. در وبسایت ارزیکو صفحهای برای معرفی خدمات خرید با ویزاکارت و مسترکارت وجود دارد. این صفحه میتواند نقطه شروعی برای آشنایی با مسیرهای پرداخت ارزی باشد؛ برای بررسی اطلاعات درجشده، به خدمات پرداخت بینالمللی ارزیکو مراجعه کنید.
اگر به کارت فیزیکی برای پرداخت حضوری یا استفاده در سفر فکر میکنید، صفحه مسترکارت فیزیکی نیز اطلاعاتی درباره نحوه کار، موجودی و تفاوت کارت فیزیکی با مجازی ارائه میکند. نکته مهم آن است که توضیحات محصول، اتصال به حساب ارزی یا پیشپرداختی بودن برخی کارتها را مطرح میکند؛ بنابراین نباید صرفاً از روی نام MasterCard نتیجه گرفت که محصول حتماً خط اعتبار بانکی دارد.
پیش از ثبت سفارش، درباره صادرکننده، نوع دقیق کارت، مالکیت حساب یا کیف پول متصل، امکان شارژ، ارز پایه، هزینه صدور و نگهداری، سقف تراکنش و شرایط پشتیبانی سؤال کنید. اگر به کردیت کارت واقعی نیاز دارید، بهطور مشخص تأیید بگیرید که محصول اعتبار بانکی و صورتحساب بازپرداخت دارد یا از نوع دبیت و پیشپرداختی است. در انتخاب خدمات پرداخت بینالمللی، شفافیت مشخصات و انطباق روش ارائه با شرایط صادرکننده بهاندازه امکانات کارت اهمیت دارد.
جمعبندی
خرید کردیت کارت زمانی انتخاب درستی است که بدانید به اعتبار بانکی نیاز دارید یا صرفاً میخواهید با موجودی از پیش تأمینشده پرداخت انجام دهید. Visa و Mastercard شبکههای پرداختاند و شرایط واقعی کارت را صادرکننده تعیین میکند. برای خریدهای خارجی و هزینههای تجاری، نوع کارت، پذیرش فروشگاه، کشور صدور، کارمزد و محدودیتهای استفاده را کنار هم بسنجید. در معاملات تهاتری نیز پرداخت کارتی را از اصل تعهدات متقابل جدا نگه دارید تا روش تسویه و هزینههای جانبی معامله شفاف باقی بماند.

