مرکز تهاتر تهاتر

شاید این مطالب برایتان مفید باشد
فرض کنید یک آپارتمان در تهران یا اصفهان دارید و تصمیم گرفتهاید بخشی از داراییتان را به بازار ملک دبی ببرید. اولین راهی که به ذهن خیلی از مالکان ایرانی میرسد، همان روشی است که سالها در بازار داخلی جواب داده: تهاتر. ملک را با ملک عوض کنیم، مابهالتفاوت را بدهیم و بدون درگیر شدن با نقدینگی سنگین، معامله را ببندیم. بازار دبی اما با منطق دیگری کار میکند. آنجا نقش تهاتر را «طرح پرداخت» سازنده بازی میکند؛ سازوکاری که اجازه میدهد خرید اقساطی ملک در دبی بدون وام بانکی و با پرداخت مرحلهای انجام شود. این یادداشت نشان میدهد این دو منطق کجا شبیه هم هستند، کجا تفاوت جدی دارند و یک مالک ایرانی پیش از تصمیم چه حسابهایی باید بکند.
چرا تهاتر در بازار مسکن ایران جا افتاده است؟
تهاتر در بازار مسکن ایران پاسخی به کمبود نقدینگی و تورم است. وقتی خریدار پول نقد کافی ندارد و فروشنده هم نمیخواهد پول نقد را در اقتصادی تورمی نگه دارد، معاوضه ملک با ملک، خودرو یا کالا هر دو طرف را از ریسک نگهداری ریال دور میکند. در دورههایی که قیمتها سریع تغییر میکند، فروش نقدی یک ملک و خرید ملک دیگر فاصله زمانی پرهزینهای میسازد. چند ماه طول میکشد تا خریدار پیدا شود و در همین فاصله قیمت ملک مقصد بالا رفته است. تهاتر این فاصله را حذف میکند. مشارکت در ساخت هم نسخه دیگری از همین ایده است: مالک زمین بهجای پول، سهمی از ساختمان آینده را میگیرد. تهاتر هزینه پنهان هم دارد. قیمت هر دو دارایی معمولاً با چانهزنی تعیین میشود، نه با داده شفاف معاملات، و طرفی که اطلاعات بهتری از ارزش واقعی دارد سود بیشتری میبرد. همین نکته وقتی پای بازار دبی وسط میآید، اهمیت بیشتری پیدا میکند.
آیا میشود ملک ایران را مستقیم با ملک دبی تهاتر کرد؟
در عمل، نه. معامله ملک در دبی در اداره اراضی دبی (DLD) با قیمتی به درهم ثبت میشود و سازنده یا فروشنده در برابر واحد خود پول دریافت میکند، نه سند ملکی در کشوری دیگر. بنابراین «تهاتر» برای مالک ایرانی به دو معامله جدا تبدیل میشود: فروش در ایران و خرید در دبی. این تفکیک سه پیامد دارد. اول، ریسک زمان برمیگردد؛ همان فاصلهای که تهاتر در بازار داخلی حذفش میکرد. دوم، تبدیل ریال به درهم و انتقال وجه برای اتباع ایرانی محدودیتهای بانکی جدی دارد و باید فقط از مسیرهای قانونی و با مشورت متخصص انجام شود. سوم، نرخ ارز در روز فروش ملک ایران و روز پرداخت قسط در دبی ممکن است فاصله زیادی داشته باشد. گاهی آگهیهایی با عنوان «معاوضه ملک ایران با ملک دبی» دیده میشود. پیش از هر اقدامی بپرسید طرف مقابل دقیقاً چه چیزی را در دبی به نام شما ثبت میکند، در چه تاریخی و با کدام سند. اگر پاسخ روشنی برای ثبت در DLD وجود ندارد، آنچه پیشنهاد شده تهاتر نیست؛ یک وعده است.
طرح پرداخت سازنده؛ نسخه دبیای تهاتر
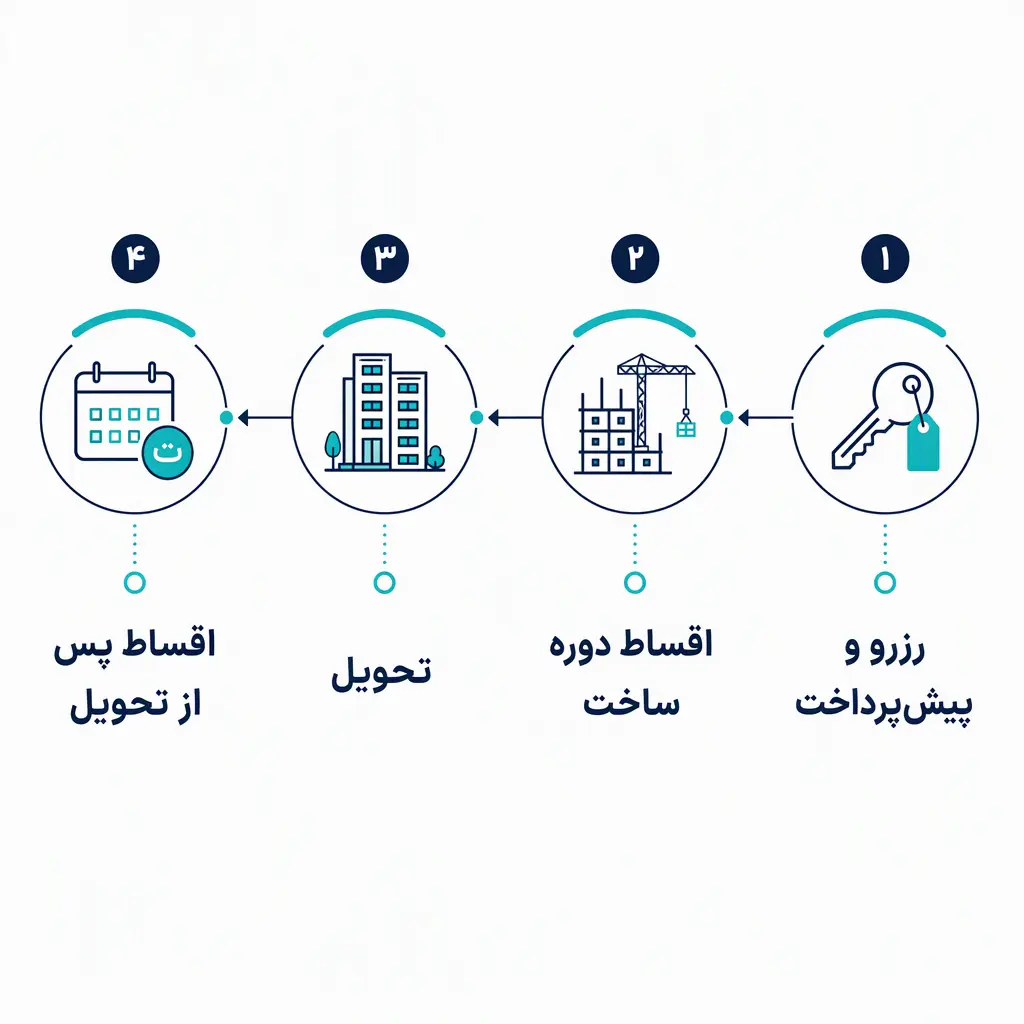
طرح پرداخت (Payment Plan) قراردادی است که در آن خریدار بهجای پرداخت یکجا، بهای واحد را در مراحل مشخص به سازنده میپردازد؛ معمولاً پیشپرداخت هنگام رزرو، اقساط در دوره ساخت و گاهی بخشی پس از تحویل. کارکردش همان کارکرد تهاتر است: کم کردن فشار نقدینگی بدون وام بانکی. به همین دلیل وقتی از خرید اقساطی ملک در دبی حرف میزنیم، در بیشتر موارد منظور اقساط مستقیم به سازنده است، نه وام مسکن.
ساختارهای رایج را میتوان در سه دسته دید:
- پرداخت در دوره ساخت: بخش بزرگ مبلغ تا زمان تحویل پرداخت میشود و باقیمانده هنگام دریافت کلید.
- پرداخت پس از تحویل (Post-handover): بخشی از قیمت بعد از تحویل و در طول یک تا چند سال پرداخت میشود.
- طرحهای ترکیبی: درصدهای متفاوتی که سازنده برای هر مرحله از هر پروژه تعیین میکند.
برای خریدار ایرانی، طرح پس از تحویل جذابیت ویژهای دارد، چون ممکن است بخشی از اقساط از محل اجاره همان واحد پرداخت شود. اگر میخواهید ساختار این قراردادها را در عمل ببینید، مرور پروژههای دارای طرح پرداخت پس از تحویل کمک میکند درصدها و زمانبندیهای واقعی بازار را کنار هم بگذارید.
جدول زیر تفاوت دو منطق را خلاصه میکند:
| معیار | تهاتر در ایران | طرح پرداخت در دبی |
| تعیین قیمت | چانهزنی دو طرف | قیمت اعلامی سازنده و داده معاملات DLD |
| محل نگهداری پول | مستقیم نزد طرف مقابل | حساب امانی پروژه |
| ثبت معامله | بنگاه و دفترخانه | ثبت اولیه (Oqood) در DLD |
| ریسک اصلی | ارزشگذاری نادرست | تأخیر پروژه و دیرکرد اقساط |
| نقدینگی لازم | کم | پیشپرداخت و اقساط منظم |
یک تفاوت بنیادی دیگر هم وجود دارد. در پیشفروش دبی، پول خریدار به حساب امانی (Escrow) پروژه واریز میشود و برداشت سازنده به پیشرفت ساخت گره خورده است؛ ساختاری که قانون شماره ۸ سال ۲۰۰۷ دبی آن را الزامی کرده است. مقایسه پروژههای پیشفروش دبی نشان میدهد طرحهای پرداخت از پروژهای به پروژه دیگر چقدر فرق دارند و همین تفاوت، نقطه شروع مذاکره است.
هزینهها و ریسکهایی که در محاسبه جا میافتد
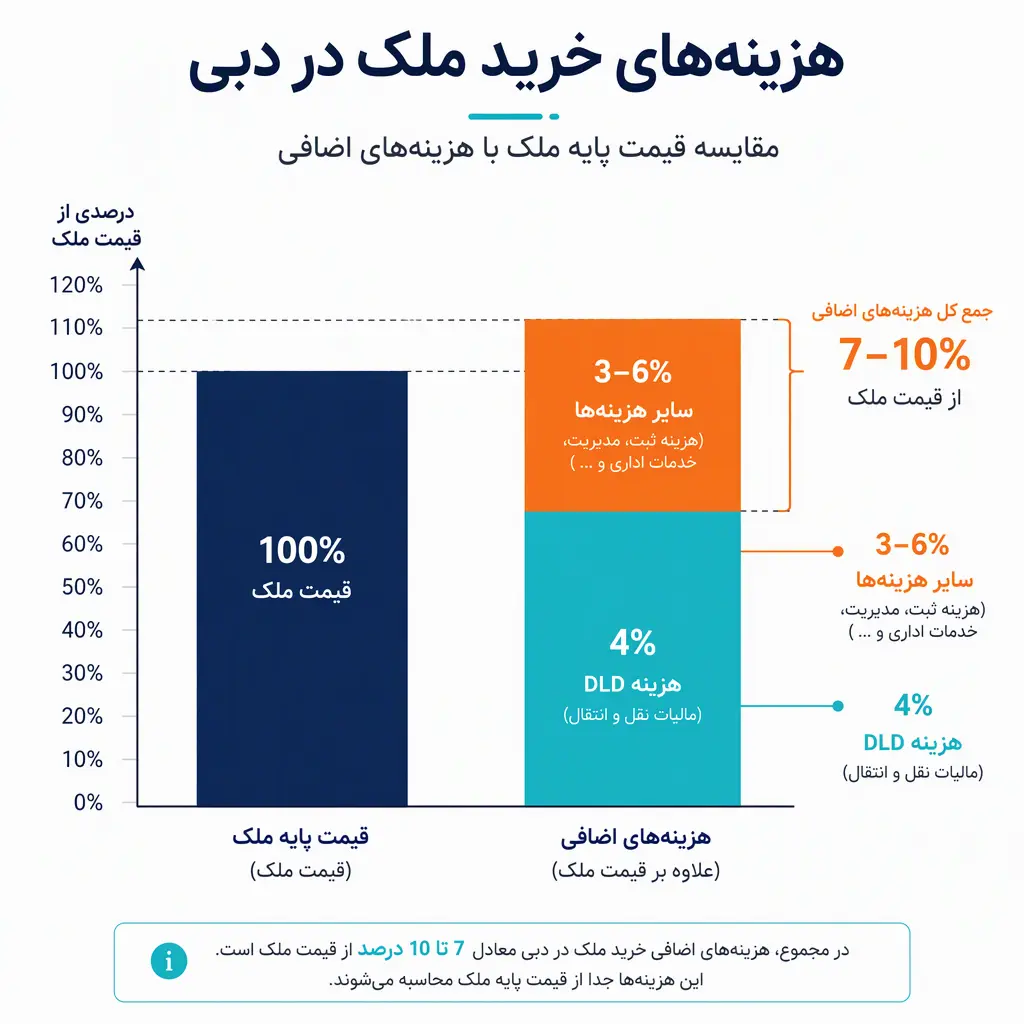
هزینه خرید ملک در دبی فقط قیمت واحد نیست. کارمزد انتقال اداره اراضی دبی ۴ درصد قیمت ملک است و به گزارش Property Finder (تیر ۱۴۰۵)، مجموع هزینههای جانبی معامله معمولاً بین ۷ تا ۱۰ درصد قیمت میشود. این رقم را باید از روز اول در برنامه نقدینگی دید.
ریسک دوم دیرکرد اقساط است؛ جایی که منطق تهاتر ایرانی کار نمیکند. در تهاتر داخلی، تأخیر معمولاً با مذاکره حل میشود. در دبی، قانون شماره ۱۹ سال ۲۰۱۷ مسیر مشخصی دارد: سازنده دیرکرد را به اداره اراضی گزارش میدهد، خریدار ۳۰ روز مهلت میگیرد و در صورت فسخ، سازنده بسته به میزان پیشرفت پروژه میتواند بین ۲۵ تا ۴۰ درصد ارزش قرارداد را نگه دارد. دانستن جزئیات پیامد دیرکرد قسط در قراردادهای آفپلن برای کسی که نقدینگیاش به فروش ملک در ایران بسته است، ضروری است.
یک سناریوی ساده: قرار است قسط ششم را از محل فروش آپارتمانتان در ایران بپردازید، اما خریدار سه ماه دیرتر پیدا میشود. در تهاتر داخلی این اتفاق شاید فقط معامله را عقب بیندازد؛ در قرارداد آفپلن دبی، همین سه ماه میتواند به اخطار رسمی برسد. پس پیش از امضا، اقساط را با زمانبندی واقعی فروش داراییهای ایران تطبیق دهید و حاشیه اطمینان بگذارید. بعضی سازندگان در صورت درخواست بهموقع، تمدید یا جابهجایی قسط را میپذیرند؛ اما این امتیاز در قرارداد تضمین نشده و باید پیش از سررسید مذاکره شود.
ریسک سوم به خود سازنده برمیگردد. حساب امانی به معنای بازگشت کامل پول در هر شرایطی نیست. بررسی سازوکار حساب امانی هنگام توقف پروژه نشان میدهد در موارد توقف یا لغو پروژه، بازگشت وجه چه مسیری دارد و پیگیری آن از کجا شروع میشود.
قیمتگذاری: در تهاتر چانهزنی است، در دبی داده و اطلاعات
بزرگترین تفاوت دو بازار در شفافیت قیمت است. داده معاملات ملکی دبی بهصورت عمومی منتشر میشود. بر اساس داده اداره اراضی دبی که پرشین گلف نیوز در دی ۱۴۰۴ منتشر کرد، ارزش فروش ملک در این دبی در سال ۲۰۲۵ میلادی به حدود ۶۸۲ میلیارد درهم و تعداد معاملات فروش به بیش از ۲۱۴ هزار رسید.
این حجم معامله یعنی برای بیشتر مناطق، قیمت مقایسهای کافی وجود دارد و خریدار ناچار نیست به عدد اعلامی فروشنده تکیه کند. با این حال میانگین ساده هم میتواند گمراهکننده باشد؛ اگر در یک ماه واحدهای بزرگتر یا لوکستری فروخته شود، میانگین بالا میرود بیآنکه قیمت واقعی تغییر کرده باشد. فهم روش محاسبه شاخص قیمت مسکن دبی کمک میکند تغییر واقعی قیمت را از تغییر ترکیب معاملات جدا کنید.
در عمل، برای هر واحدی که بررسی میکنید چند معامله اخیر از همان ساختمان یا ساختمانهای مشابه، با متراژ و تعداد اتاق نزدیک، کنار هم بگذارید و قیمت هر فوت مربع را مقایسه کنید. اگر قیمت پیشفروش از واحدهای آماده همان منطقه بالاتر است، باید دلیل روشنی مثل کیفیت ساخت یا امکانات پروژه پشت آن باشد؛ وگرنه بخشی از جذابیت طرح پرداخت در قیمت پنهان شده است.
کنار قیمت، کارنامه سازنده دومین داده مهم است. تحویل بهموقع پروژههای قبلی، کیفیت ساخت و رفتار سازنده در تمدید اقساط، همان اطلاعاتی است که در تهاتر ایرانی معمولاً از راه اعتماد شخصی به دست میآید. در دبی میتوان این اطلاعات را با مرور کارنامه شرکتهای سازنده و پروژههای تحویلشده آنها سنجید.
کدام مسیر برای کدام مالک ایرانی؟
انتخاب بین واحد آماده، پیشفروش و طرح پس از تحویل به یک سؤال برمیگردد: نقدینگی شما از کجا و در چه زمانی آزاد میشود؟ اگر نقدینگی یکجا دارید، واحد آماده ریسک ساخت را حذف میکند. اگر نقدینگی تدریجی آزاد میشود، طرح پرداخت منطقیتر است.
مالکی که ملک ایران را یکجا فروخته و پول در دست دارد، معمولاً با واحدهای آماده تحویل زودتر به درآمد اجاره میرسد و درگیر ریسک تأخیر ساخت نمیشود. در مقابل، کسی که داراییاش را مرحلهای نقد میکند، با پیشفروش میتواند پرداختها را با جریان فروش در ایران هماهنگ کند؛ تقریباً همان کاری که تهاتر در بازار داخلی برایش انجام میداد.
در واحد آماده یک نکته را فراموش نکنید: کل قیمت و کارمزد انتقال در زمان معامله پرداخت میشود و شارژ ساختمان از همان ماه اول به عهده مالک است. در پیشفروش، این هزینهها به زمان تحویل منتقل میشود. بنابراین مقایسه درست، مقایسه جریان نقدی دو گزینه در چند سال آینده است، نه مقایسه قیمت روی کاغذ.
منطقه هم در این محاسبه نقش دارد. برای خریدی که قرار است بخشی از اقساطش از اجاره تأمین شود، مناطقی با قیمت ورود پایینتر و تقاضای اجاره مستمر مناسبترند. جمیرا ویلیج سیرکل (JVC) نمونهای از این مناطق است؛ محلهای Freehold با ترکیبی از آپارتمان، تاونهاوس و ویلا که خریدار خارجی در آن میتواند مالکیت کامل داشته باشد.
با این حال، حساب کردن روی اجاره برای پرداخت قسط محتاطانهترین فرض نیست. واحد ممکن است چند ماه خالی بماند، هزینه مدیریت و نگهداری از اجاره کم میشود و قراردادهای اجاره معمولاً سالانه تمدید میشوند. بهتر است اجاره را منبع کمکی ببینید و برنامه پرداخت را طوری بچینید که بدون آن هم قابل اجرا باشد.
چکلیست تصمیم پیش از امضای قرارداد
اگر قرار است بخشی از اقساط از اجاره پوشش داده شود، نرخهای واقعی بازار اجاره دبی را در همان منطقه و برای همان نوع واحد بررسی کنید و هزینه شارژ ساختمان (Service Charge) را از بازده ناخالص کم کنید. پس از آن، این پنج سؤال را از خود و مشاورتان بپرسید:
- پول هر قسط دقیقاً از کدام دارایی و در چه تاریخی تأمین میشود؟
- هزینههای جانبی ۷ تا ۱۰ درصدی در بودجه دیده شده است؟
- اگر فروش ملک ایران سه ماه عقب بیفتد، با سازنده چه گزینهای برای تمدید دارید؟
- پروژه حساب امانی و ثبت اولیه (Oqood) در DLD دارد؟
- قیمت واحد با معاملات اخیر همان منطقه و همان متراژ مقایسه شده است؟
تهاتر در ایران ابزاری برای مدیریت نقدینگی است و طرح پرداخت در دبی هم دقیقاً همین نقش را دارد؛ با این تفاوت که قواعدش مکتوب است و تأخیر، هزینه مشخص دارد. مالکی که این تفاوت را بپذیرد، میتواند از تجربه تهاتر برای برنامهریزی نقدینگی استفاده کند، نه برای چانهزنی بر سر قیمت.
مشاوران فارسیزبان و باتجربه افدل هوم (afdalhome) در دبی طرحهای پرداخت پروژههای مختلف را کنار هم میگذارند و با زمانبندی فروش داراییهای شما در ایران تطبیق میدهند. تصمیم نهایی اما باید بر پایه همین محاسبهها گرفته شود، نه بر پایه وعده بازده.